Domain kochspaß.de kaufen?
Wir ziehen mit dem Projekt
kochspaß.de um.
Sind Sie am Kauf der Domain
kochspaß.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kochspaß.de kaufen?
St. Georg oder St. Pauli?
Das hängt von den persönlichen Vorlieben ab. St. Georg ist ein Stadtteil in Hamburg, der für seine multikulturelle Atmosphäre und seine Nähe zum Stadtzentrum bekannt ist. St. Pauli hingegen ist berühmt für sein Nachtleben, seine Kneipen und Clubs, sowie für das berühmte Rotlichtviertel Reeperbahn. Beide Stadtteile haben ihren eigenen Charme und bieten verschiedene Möglichkeiten für Unterhaltung und Freizeitaktivitäten. **
Wie teuer ist Essen in St Petersburg?
Wie teuer ist Essen in St. Petersburg? Die Preise für Essen in St. Petersburg können je nach Restaurant und Gericht variieren. In einfachen lokalen Restaurants oder Imbissen kann man bereits ab 5-10 Euro pro Mahlzeit essen. In gehobeneren Restaurants oder Touristenhotspots können die Preise jedoch deutlich höher liegen. Generell ist St. Petersburg im Vergleich zu anderen europäischen Städten wie Paris oder London eher günstig, wenn es um Essen geht. Es lohnt sich, verschiedene Lokale auszuprobieren, um das beste Preis-Leistungs-Verhältnis zu finden. **
Ähnliche Suchbegriffe für Steuerrecht ST
Top-Angebote
Produkte zum Begriff Steuerrecht ST:
-
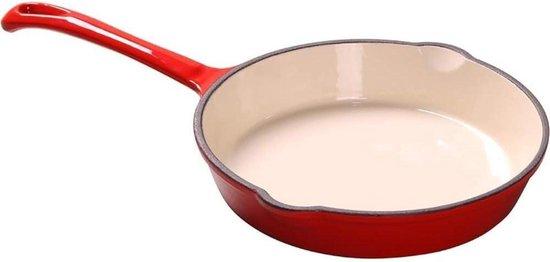
Kochpfanne Gusseisen - Kochplatte Pfanne - Kochen Verschiedene Gerichte - Induktion Geeignet - 25CM - RotEntdecken Sie die Vielseitigkeit dieser Pfanne aus Gusseisen, perfekt für alle Ihre kulinarischen Abenteuer. Erfüllt alle Ihre täglichen Kochbedürfnisse, von der Vorbereitung eines schnellen Frühstücks bis zu einem umfangreichen Abendessen. Diese Pfanne ist Ihr Partner in der Küche zum Braten, Schmor, Braten und mehr. Die Anti-Stick-Schicht sorgt für gesunde Mahlzeiten bei minimaler Verwendung von Öl oder Butter. Ideal für drinnen am Herd und draußen am Grill oder Lagerfeuer. Bereiten Sie Fleisch, Gemüse, Eier, Fisch, Pfannkuchen und vieles mehr mit Leichtigkeit. Die Pfanne ist auch ofenbeständig. Holen Sie sich das Beste aus Ihren Kochkünsten mit dieser zuverlässigen und multifunktionalen Bratpfanne.353,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RUF Soßenpulver - ohne Kochen »Vanille Geschmack« 1000 g beigeSoßenpulver - ohne Kochen »Vanille Geschmack« 1000 g, Geschmacksrichtung: Vanille, Variante: Vanille, Verpackungseinheit: Karton, Packungsmenge: 1 Stück, Produkt-Name: Vanille - ohne Kochen, Inhalt (g): 1000 g, Lebensmittel/Nahrungsmittel/Fertiggerichte7,37 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
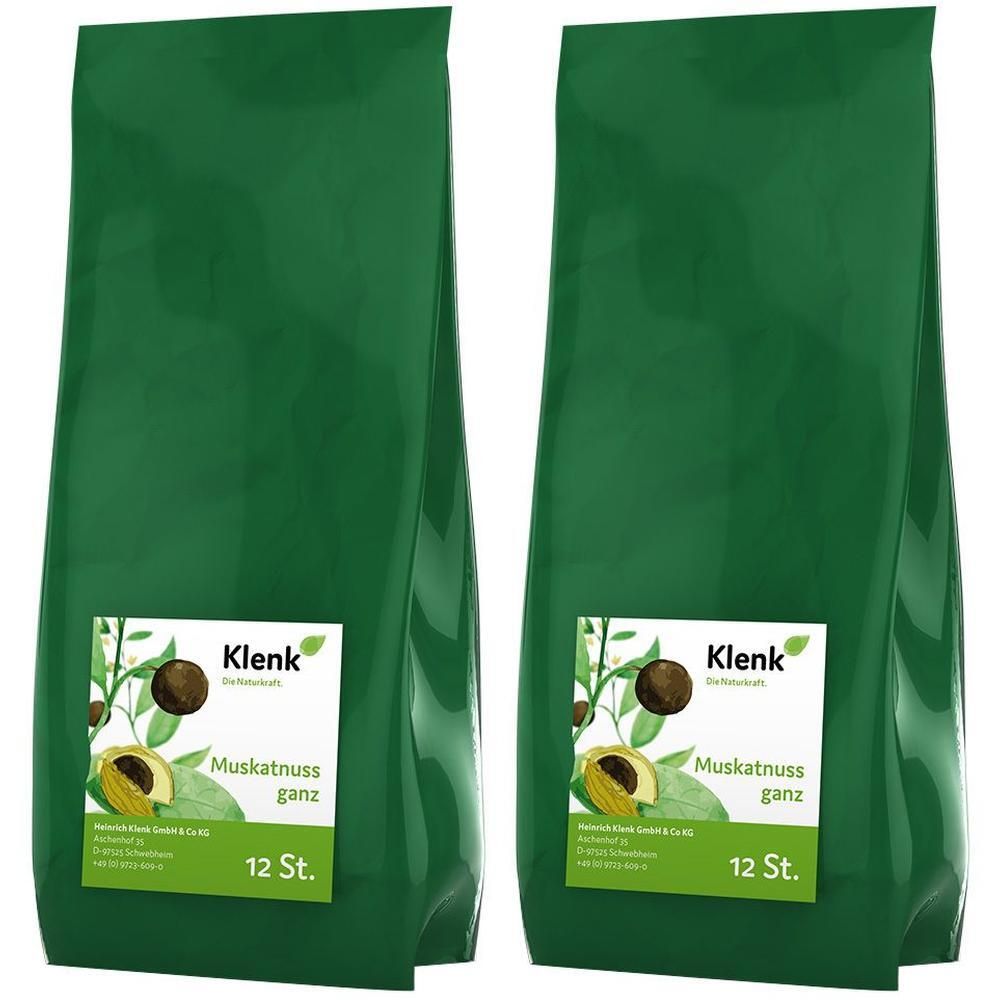
Muskatnüsse ganz 2x 2x12 St GewürzeBitte achten Sie auf eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Set enthält2x Muskatnüsse ganz Klenk 12 StBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise.Muskatnüsse ganz KlenkZutaten:100 % Muskatnüsse Nährwertangaben100 gEiweiß6,8 %Fett34,2 %Kohlenhydrate17,7 %Brennwert1684 kJ/ 406 kcal Verzehrempfehlung:Als Gewürz zur Verfeinerung von Speisen.Aufbewahrung:Nach dem Öffnen wieder dicht verschließen.Nettofüllmenge:12 StückHerstelledaten:Heinrich Klenk GmbH & Co. KGAschenhof 3597525 Schwebheim25,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was kostet ein Essen in St Petersburg?
In St. Petersburg kann der Preis für ein Essen je nach Restaurant und Gericht variieren. In günstigeren Lokalen oder Imbissen kann man bereits ab etwa 5-10 Euro eine Mahlzeit bekommen. In gehobeneren Restaurants oder bei speziellen Gerichten kann der Preis jedoch auch deutlich höher liegen. Es ist ratsam, vorher die Speisekarte zu prüfen oder sich über die Preise zu informieren, um eine Vorstellung davon zu bekommen, wie viel man für ein Essen in St. Petersburg ausgeben muss. Letztendlich hängt es auch davon ab, welche Art von Restaurant oder Küche man bevorzugt. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **

Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Top-Angebote
Produkte zum Begriff Steuerrecht ST:
-
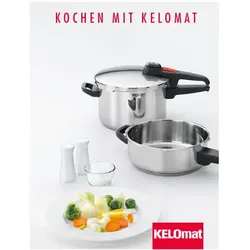
Kelomat Kochbuch Kochen mit Kelomat über 100 RezepteDas umfangreiche Kochbuch (100 Seiten) enthält über 100 Rezepte untergliedert in Suppen-Fonds-Saucen, Fische und Meeresfrüchte, Fleisch-Wild-Geflügel, Gemüse-Kartoffel, Eintöpfe, Früchte-Süßspeisen, Schnelle Küche-Tiefkühlkost-Diät.Überdies finden sich im Buch auch Kochzeitentabellen für Suppen, Fleisch, Geflügel, Gemüse, Früchte und Süßspeisen für das Kochen mit dem Schnellkochtopf. Das KELOMAT Kochbuch enthält weiters die Grundregeln für das Kochen im KELOMAT Schnellkochtopf sowie alle wichtigen Tipps für den Gebrauch und die Pflege des Schnellkochtopfs.17,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Flache Bratpfanne - Gusseisenpfanne - Einzelpfannen-Gerichte Zubereitung - hält lange Hitze - 30 cm - Orange rotEntdecken Sie die Bequemlichkeit des Kochens mit dieser vielseitigen flachen Pfanne. Perfekt für alle, die gerne in einer Pfanne leckere Mahlzeiten zubereiten, von Eintöpfen über Pasta bis hin zu frisch gebackenem Brot. Sparen Sie Zeit und genießen Sie ein müheloses Kochen. Diese Gusseisenpfanne ist für optimale Leistung in jeder Küche ausgelegt. Dank der hervorragenden Wärmeverteilung und -retention können Sie sowohl köcheln als auch schnell kochen.471,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kochpfanne Gusseisen - Kochplatte Pfanne - Kochen Verschiedene Gerichte - Induktion Geeignet - 25CM - RotEntdecken Sie die Vielseitigkeit dieser Pfanne aus Gusseisen, perfekt für alle Ihre kulinarischen Abenteuer. Erfüllt alle Ihre täglichen Kochbedürfnisse, von der Vorbereitung eines schnellen Frühstücks bis zu einem umfangreichen Abendessen. Diese Pfanne ist Ihr Partner in der Küche zum Braten, Schmor, Braten und mehr. Die Anti-Stick-Schicht sorgt für gesunde Mahlzeiten bei minimaler Verwendung von Öl oder Butter. Ideal für drinnen am Herd und draußen am Grill oder Lagerfeuer. Bereiten Sie Fleisch, Gemüse, Eier, Fisch, Pfannkuchen und vieles mehr mit Leichtigkeit. Die Pfanne ist auch ofenbeständig. Holen Sie sich das Beste aus Ihren Kochkünsten mit dieser zuverlässigen und multifunktionalen Bratpfanne.353,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RUF Soßenpulver - ohne Kochen »Vanille Geschmack« 1000 g beigeSoßenpulver - ohne Kochen »Vanille Geschmack« 1000 g, Geschmacksrichtung: Vanille, Variante: Vanille, Verpackungseinheit: Karton, Packungsmenge: 1 Stück, Produkt-Name: Vanille - ohne Kochen, Inhalt (g): 1000 g, Lebensmittel/Nahrungsmittel/Fertiggerichte7,37 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
St. Georg oder St. Pauli?
Das hängt von den persönlichen Vorlieben ab. St. Georg ist ein Stadtteil in Hamburg, der für seine multikulturelle Atmosphäre und seine Nähe zum Stadtzentrum bekannt ist. St. Pauli hingegen ist berühmt für sein Nachtleben, seine Kneipen und Clubs, sowie für das berühmte Rotlichtviertel Reeperbahn. Beide Stadtteile haben ihren eigenen Charme und bieten verschiedene Möglichkeiten für Unterhaltung und Freizeitaktivitäten. **
-
Wie teuer ist Essen in St Petersburg?
Wie teuer ist Essen in St. Petersburg? Die Preise für Essen in St. Petersburg können je nach Restaurant und Gericht variieren. In einfachen lokalen Restaurants oder Imbissen kann man bereits ab 5-10 Euro pro Mahlzeit essen. In gehobeneren Restaurants oder Touristenhotspots können die Preise jedoch deutlich höher liegen. Generell ist St. Petersburg im Vergleich zu anderen europäischen Städten wie Paris oder London eher günstig, wenn es um Essen geht. Es lohnt sich, verschiedene Lokale auszuprobieren, um das beste Preis-Leistungs-Verhältnis zu finden. **
-
Was kostet ein Essen in St Petersburg?
In St. Petersburg kann der Preis für ein Essen je nach Restaurant und Gericht variieren. In günstigeren Lokalen oder Imbissen kann man bereits ab etwa 5-10 Euro eine Mahlzeit bekommen. In gehobeneren Restaurants oder bei speziellen Gerichten kann der Preis jedoch auch deutlich höher liegen. Es ist ratsam, vorher die Speisekarte zu prüfen oder sich über die Preise zu informieren, um eine Vorstellung davon zu bekommen, wie viel man für ein Essen in St. Petersburg ausgeben muss. Letztendlich hängt es auch davon ab, welche Art von Restaurant oder Küche man bevorzugt. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Ähnliche Suchbegriffe für Steuerrecht ST
-
Muskatnüsse ganz 2x 2x12 St GewürzeBitte achten Sie auf eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Set enthält2x Muskatnüsse ganz Klenk 12 StBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise.Muskatnüsse ganz KlenkZutaten:100 % Muskatnüsse Nährwertangaben100 gEiweiß6,8 %Fett34,2 %Kohlenhydrate17,7 %Brennwert1684 kJ/ 406 kcal Verzehrempfehlung:Als Gewürz zur Verfeinerung von Speisen.Aufbewahrung:Nach dem Öffnen wieder dicht verschließen.Nettofüllmenge:12 StückHerstelledaten:Heinrich Klenk GmbH & Co. KGAschenhof 3597525 Schwebheim25,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
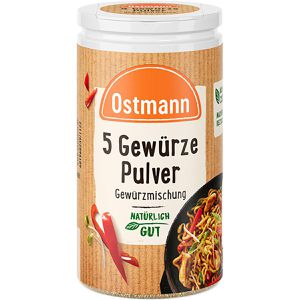
Ostmann Gewürzmischung 5 Gewürze Pulver, ohne Salz, für asiatische Gerichte, vegan, im Streuer, 30 gVegane Mischung aus Fenchel, Zimt, Sternanis, Nelken und Pfeffer Klassiker aus der chinesischen Küche, verleiht Gerichten eine authentisch asiatische Note Fein gemahlene Konsistenz für gleichmäßige Verteilung In praktischer, wiederbefüllbarer 35g Streudose für präzises Dosieren Ideal für Fleisch, Geflügel, Gemüse, Couscous, Reis, Eintöpfe, Suppen und Marinaden Merkmale: Schärfegrad: mild Verwendung: Fleisch, Gemüse, Reis, Suppen Küchenstil: asiatisch Verpackung: Kleinpackung Verpackungsart: im Streuer, in Dose Salzgehalt: ohne Salz Ernährungsform: vegan Lebensmittelinformationen: Inhalt: 30g, Besonderheit: vegan Zutaten: Fenchel, Zimt, Sternanis, Nelken, Pfeffer Aufbewahrungshinweise: Kühl und trocken lagern. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Ostmann Gewürze GmbH, Dieter-Fuchs-Straße 10, 49201 Dissen3,41 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.